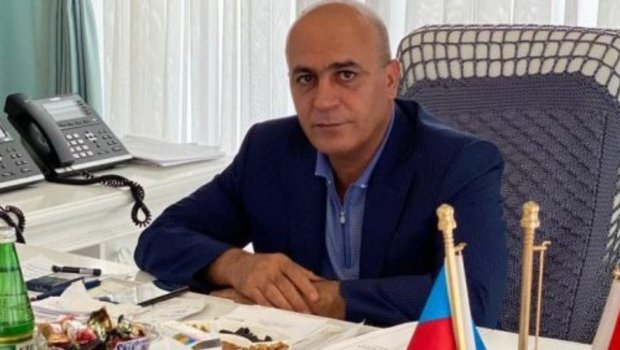
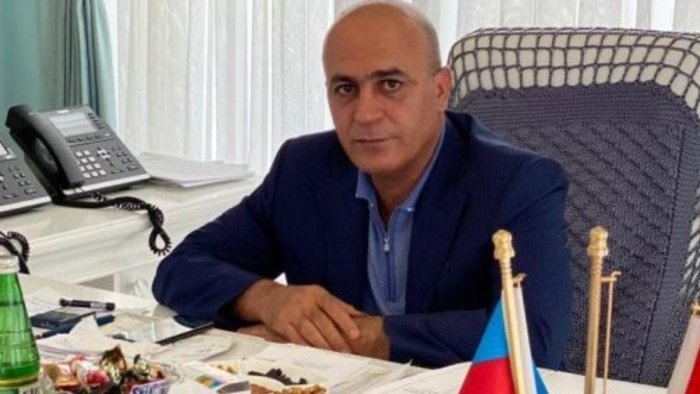
Xəbər verdiyimiz kimi, tikinti sektorunda fəaliyyət göstərən “AKELIK GROUP” MMC-nin idarə heyətinin sədri Süleyman Babayev Yasamal Rayon Məhkəməsinin qərarı ilə 2025-ci ilin avqustunda həbs olunub.
Süleyman Babayev barəsindəki ittihamların həqiqətə uyğun olmadığını bildirib.
İş adamı daha əvvəl yerli mətbuata ünvanladığı məktubda aidiyyəti qurumlar tərəfindən ona qarşı süni maneələr törədildiyini bildirmişdi. S. Babayev qeyd edir ki, Yasamal Rayon Məhkəməsi tərəfindən çıxarılan hökm iş üzrə təqdim edilmiş bir sıra mühüm sənəd və sübutların lazımi qaydada qiymətləndirilməməsi nəticəsində çıxarılıb. Bu səbəbdən o, məhkəmə qərarının ədalətsiz olduğunu bildirib.
Bizim.Media xəbər verir ki, iş adamının yaxınları Süleyman Babayevin Bakı Apellyasiya Məhkəməsinin hakimi Aqil Musayevə ünvanladığı məktubu mətbuata təqdim edib.
Sözügedən məktubda Yasamal Rayon Məhkəməsinin hakimi Rəşad Cavadzadənin 1(004)-7/2025 saylı 01.08.2025 ci il tarixli hökmü, Azərbaycan Respublikasının Konstitusiyanın, Azərbaycan Respublikasının Cinayət məcəlləsinin, Azərbaycan Respublikasının Vergi məcəlləsinin və digər normativ hüquqi aktların tələblərinə zidd olaraq, ilkin istintaq və məhkəmə proseslərində aşkarlanmış sənədlərə, dəlillərə, faktlara, şahid ifadələrinə və ekspert rəylərinə əsasən yox, Azərbaycan Respublikasının İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti Milli Gəlirlər Baş İdarəsinin 18 .07.2025-ci il tarixli 3-21-2-2/2-41011/2025 saylı və Dövlət Gömrük Komitəsinin 27.07.2025-ci il tarixli məktublarına əsasən çıxarıldığı iddia olunur.
Süleyman Babayevin məktubda bildirdiyinə görə, bu məktubların saxta olduğunu məhkəmə proseslərində aşkarlanmış faktlar, sübutlar, dəlillər, vergi orqanı əməkdaşlarının verdiyi etiraf ifadələri və s. sübut edir:
“Məhkəmə prosesində vergi əməkdaşlarının aşkarlanmış fakt və sübutlara əsasən vergi orqanı tərəfindən yenidən hesablama aparılmasına dair hakimin tələbləri yerinə yetirilməyib. Bundan başqa, vergi orqanı əməkdaşları məhkəməyə yalan ifadələr verdiyinə dair faktlar və sübutlar məhkəməyə ümvanladığımız öncəki məktublarda ətraflı izah edilib. Vergi orqanın müstəntiqinin ittiham aktında qeyd etdiyi faktlara əsasən məbləğlər heç bir epizod üzrə dövlət ittihamçıları tərəfindən sübuta yetirilməyib”.
Yoxlama metodunda yanlışlığa yol verilib?
Məktubda həmçinin qeyd olunub ki, vergi orqanına hesablama metodu ilə hesabatlar təqdim edən müəsisədə kassa metodu ilə kameral vergi yoxlaması aparmaq cinayətdir:
“İlkin istintaqa və Məhkəməyə təqdim etdiyimiz sənədlərdən müəssisənin 2019-cu il üzrə mənfəət və ƏDV bəyannamələrindən açıq aydın görsənir ki, müəssisə vergi organı qarşısında mühasibat uçotunun hesablama metodu ilə hesabatlarını təqdim edib. Müəssisənin 01.04.2020-ci ildən AR-si ərazisində fəaliyyətinin dayandırılması barədə MGBİ-nə təqdim etdiyi məktub Məhkəməyə təqdim edilib. Müəssisədə aparılmış bütün vergi yoxlamalarında (kameral və səyyar vergi yoxlamaları) müəssisənin vergi organına hesablama metodu ilə təqdim etdiyi hesabatlar hesablama metodu ilə də nəzərə alınıb.
Məhkəməyə təqdim etdiyimiz sənədlərdə (o cümlədən 12.10.2020-ci il tarixli üzləşmə aktından, 28.02.2021-ci il tarixli üzləşmə aktından və digər) də əkini tapıb ki, baş dövlət vergi müfəttişi Həsənov Rüstəm Şamxal oğlu müəssisənin hesablama metodu ilə təqdim etdiyi hesabatları diqqətə almayaraq, özünün xəyal uydurması olan dövrlərə kassa metodu ilə kameral vergi yoxlaması (kameral yoxlama təqdim edilmiş bəyannamələrin düzgünlüyünü yoxlamaq məqsədi ilə aparılır.) aparması qanunsuzdur və analoqsuz saxtakarlıqla əlavə (artıq) vergilərin hesablanmasına səbəb olub”.
“Hakim Rəşad Cavadzadə təqdim olunan sübutlarla tanış olmayıb”
İş adamının bildirdiyinə görə, “Akelik Group” MMC üzrə hesablamanın yekununda mənfəət vergisinin 68563,78 manat artıq, ƏDV-nin 324 071.8 manat artıq, ÖMV-nin 67 553.86 manat az, əmlak vergisinin isə 1806.8 manat artıq hesablandığı nəzərə aldındıqda “Akelik Group” MMC 324 071,8 + 68 563,78 -67 553.86+1806.8=326 888,52 manat məbləğində yoxlanılan dövr üzrə aparılan əməliyyatlardan artıq ödəniş edildiyi sübut olunub:
““Alke İnşaat” üzrə hesablamanın yekununda yoxlanılan dövr üzrə mənfəət vergisi olmadığı, 123 787,33 manat ƏDV-nin dövlət büdcəsinə artıq ödəniş edildiyi sübuta yetirilir.
“Alke İnşaat” kassa metodu ilə kameral yoxlama məlumatlarının düzgün olmadığına görə eyni dövrü hesablama metodu ilə kameral yoxlamanın nəticəsində mənfəət vergisi olmadığı, ƏDV-nin 1 464 423,2 manat artıq, digər vergilərin 39 170.83 manat az hesablandığı diqqətə alındıqda hesablama metodu ilə “Alke İnşaat” kameral yoxlama nəticəsində Dövlət büdcəsinə 1 425 252.43 artıq ödəniş etdiyi sübut edilir.
Məktubda bildirilir ki, S. Babayevin rəhbərlik etdiyi şirkətlərin yoxlanılan dövr üzrə toplamda 326 888,52 + 123 787,33 + 1 425 252.43 + 506 000 = 2 381 928,28 manat dövlət büdcəsinə artıq ödəniş etdiyi sübuta yetirilir. Bütün sadaladığımız faktlar ilkin istintaqı aparan vergi orqanlarının müstəntiqlərinin, Azərbaycan Respublikasının Prokrorluq əməkdaşlarının və Yasamal Rayon məhkəməsinin hakimi Rəşad Cavadzadənin məhkəməyə təqdim edilmiş və məhkəmə proseslərində aşkarlanmış faktlarla və sənədlərlə ümumiyyətlə tanış olmadığını sübut edir”.
Süleyman Babayev məktubunda hakim Aqil Musayevdən sadalanan məhkəmə proseslərinə, hüquqi yollarla toplanmış sənədlərə, aşkarlanmış faktlara, sübutlara, aparılmış hesablamalara hüquqi qiymət verməklə hökm çıxarmağı, üstəlik, bu iş üzrə toplanmış məhkəmə materiallarının yenidən araşdırılmasını xahiş edib.
Həmin məktubu olduğu kimi təqdim edirik:


 Bizim.Media
Həbsdə olan iş adamı Süleyman Babayevdən Apellyasiya Məhkəməsinə MƏKTUB – Sübutlar nəzərə alınacaqmı?
Cəmiyyət
15:44 / 29.09.2026
- A-
- A
- A+
© Materiallardan istifadə edərkən hiperlinklə istinad olunmalıdır